
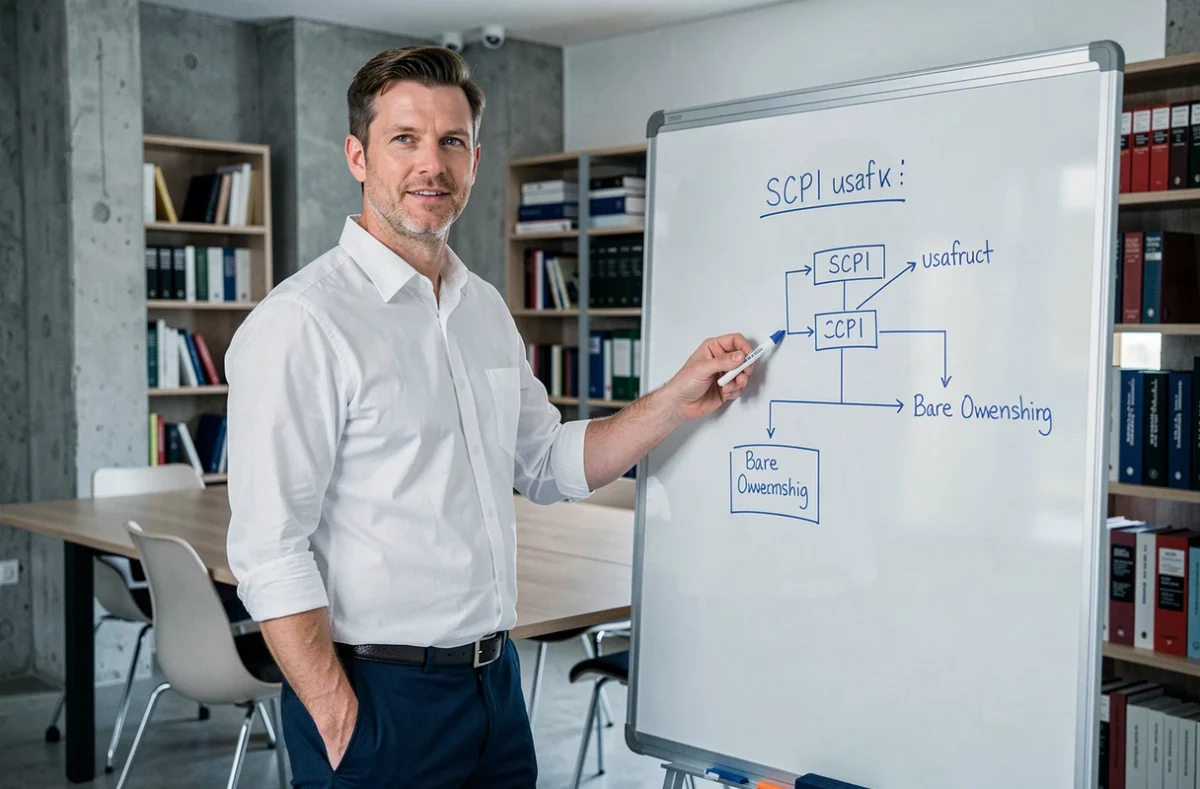
Acheter l’usufruit de parts de SCPI revient à acquérir un droit temporaire : celui de percevoir les loyers distribués par la société de gestion, sans jamais devenir propriétaire des parts. Le mécanisme repose sur le démembrement de propriété, un principe ancien du droit civil appliqué ici à un placement immobilier collectif.
L’usufruitier paie une fraction du prix de la part en pleine propriété, encaisse les revenus pendant une durée fixée à l’avance, puis son droit s’éteint. Aucun capital ne lui est restitué à l’échéance.
Clé de répartition et prix réel de l’usufruit de SCPI
Quand une part de SCPI est démembrée, son prix se scinde en deux : une partie pour le nu-propriétaire, une partie pour l’usufruitier. Cette répartition s’appelle la clé de démembrement. Elle varie selon la durée choisie et le rendement servi par la SCPI.
Prenons un exemple simple. Une part vaut 100 euros en pleine propriété, le rendement distribué est de 6 %, et la durée de démembrement est de 5 ans. Si la clé attribue 20 % à l’usufruit, l’usufruitier paie 20 euros par part. Il perçoit ensuite 6 euros par an (6 % de 100 euros, pas de 20 euros). Sur 5 ans, il encaisse 30 euros pour un investissement de 20 euros.
Vous remarquerez que les revenus sont calculés sur la valeur en pleine propriété, pas sur le prix d’acquisition de l’usufruit. C’est ce qui rend le rendement apparent très élevé par rapport à la mise de départ.
Le barème fiscal ne fixe pas le prix économique
Un point souvent mal compris : l’article 669 du Code général des impôts fixe un barème forfaitaire pour évaluer l’usufruit, à raison de 23 % de la pleine propriété par tranche de dix ans. Ce barème sert à des fins fiscales (droits de donation, IFI). Il ne détermine pas le prix auquel vous achèterez l’usufruit sur le marché.
Le prix économique dépend des distributions attendues, de la durée et du risque. Une SCPI dont le rendement est jugé solide sur la période affichera une clé d’usufruit plus élevée qu’une SCPI dont les revenus sont incertains. Confondre barème fiscal et prix réel peut conduire à surestimer ou sous-estimer la rentabilité du montage.
Durée du démembrement et profils d’investisseurs en usufruit SCPI
La durée de démembrement est fixée dès la souscription, généralement entre 3 et 20 ans. Elle ne se modifie pas en cours de route. Au terme, l’usufruit s’éteint automatiquement et le nu-propriétaire récupère la pleine propriété.
Pourquoi ce mécanisme attire-t-il des profils très différents ?
Personnes morales soumises à l’impôt sur les sociétés
C’est le cas d’usage le plus courant. Une société (holding, SAS, SARL) dispose de trésorerie excédentaire et cherche un placement plus rémunérateur qu’un compte à terme. L’usufruit temporaire de SCPI offre un double avantage :
- Les revenus perçus renforcent la trésorerie de la société pendant toute la durée du démembrement, ce qui permet de faire travailler des liquidités autrement dormantes.
- L’usufruit est amortissable comptablement sur sa durée, ce qui réduit la base imposable à l’impôt sur les sociétés. L’amortissement annuel vient en déduction du résultat fiscal.
- À l’extinction de l’usufruit, il n’y a rien à revendre ni à gérer : le droit disparaît sans générer de moins-value comptable complexe.
Ce montage transforme un excédent de trésorerie en revenus réguliers tout en optimisant la charge fiscale. Les durées de 5 à 10 ans sont les plus fréquentes dans ce cadre.
Personnes physiques : un usage plus ciblé
Pour un particulier, l’usufruit de SCPI génère des revenus fonciers imposables à l’impôt sur le revenu et aux prélèvements sociaux. L’amortissement n’est pas applicable. Le gain fiscal est donc nettement moindre que pour une société à l’IS.
Le montage reste pertinent dans certaines situations précises : compléter ses revenus sur une période définie (entre deux activités professionnelles, pendant une retraite anticipée), ou dans le cadre d’un démembrement familial où les parents conservent l’usufruit et transmettent la nue-propriété aux enfants.
Amortissement fiscal de l’usufruit SCPI : ce que l’administration vérifie
L’amortissement est l’argument central du montage pour les sociétés à l’IS. Mais il n’est ni automatique ni sans condition.
L’administration fiscale peut vérifier que l’usufruit répond à un intérêt économique réel. Acheter de l’usufruit uniquement pour créer une charge déductible, sans que la société ait un besoin effectif de revenus complémentaires, expose à un risque de requalification. Le Conseil d’État a confirmé cette exigence dans sa décision du 24 avril 2019 (n° 419912).
Concrètement, cela signifie trois choses :
- Le prix d’acquisition de l’usufruit doit être cohérent avec les flux de revenus attendus. Un prix surévalué par rapport aux distributions prévisibles attire l’attention du fisc.
- La société doit pouvoir justifier que le placement s’inscrit dans sa gestion courante (placement de trésorerie excédentaire, préparation d’une dépense future).
- Pour une SCI soumise à l’impôt sur le revenu, l’usufruit n’est en principe pas amortissable. Les revenus sont imposés comme revenus fonciers chez les associés, sans déduction d’amortissement. La distinction entre IS et IR est déterminante.
Critères de choix d’une SCPI pour un investissement en usufruit
Toutes les SCPI ne se prêtent pas aussi bien au démembrement en usufruit. Quelques critères méritent une attention particulière avant de souscrire.
Régularité des distributions
L’usufruitier mise sur un flux de revenus pendant une durée fixe. Si la SCPI traverse une période de vacance locative élevée ou réduit ses distributions, le rendement réel chute, sans possibilité de récupérer le capital investi à la fin. Privilégiez les SCPI affichant un historique de distributions stables sur plusieurs années.
Taux d’occupation et diversification du patrimoine
Une SCPI concentrée sur un seul secteur géographique ou un seul type d’actif (bureaux, commerces) présente un risque plus marqué. Une diversification large (géographique et sectorielle) réduit la probabilité d’une baisse brutale des loyers pendant la période de démembrement.
Clé de démembrement proposée
Comparez les clés entre plusieurs SCPI pour une même durée. Une clé d’usufruit plus basse (par exemple 18 % au lieu de 22 % pour 5 ans) réduit la mise de départ mais n’améliore pas forcément la rentabilité nette si le rendement distribué est inférieur. Le rendement net se calcule en rapportant le total des distributions à la mise initiale, pas en regardant la clé isolément.
SCPI investies à l’étranger : un bonus fiscal potentiel
Les SCPI qui détiennent une part significative de leur patrimoine hors de France permettent parfois de bénéficier de conventions fiscales réduisant l’imposition des revenus. Pour une société à l’IS, cela peut améliorer le rendement net après impôt du montage en usufruit.
Pièges courants de l’usufruit de parts de SCPI
Le montage est séduisant sur le papier. En pratique, plusieurs erreurs reviennent fréquemment.
La première concerne la liquidité. Revendre de l’usufruit temporaire en cours de période est très difficile. Le marché secondaire est quasiment inexistant pour ce type de droit. L’investisseur doit considérer sa mise comme bloquée jusqu’à l’échéance.
La deuxième porte sur la confusion entre rendement brut et rendement net. Les revenus fonciers sont soumis à l’impôt (IR + prélèvements sociaux pour un particulier, IS pour une société). Ne pas intégrer la fiscalité dans le calcul de rentabilité fausse complètement l’analyse.
La troisième erreur est de négliger le risque de baisse des distributions. Rien ne garantit que la SCPI maintiendra son niveau de rendement sur toute la durée du démembrement. Si les loyers baissent, l’usufruitier encaisse moins, sans recours possible puisque le capital n’est pas restituable.
Enfin, attention au montage intrafamilial mal structuré. Démembrer des parts entre parents (usufruit) et enfants (nue-propriété) peut présenter un intérêt patrimonial, mais les règles fiscales encadrent strictement ces opérations. Un montage perçu comme artificiel par l’administration expose à un redressement.
L’usufruit de SCPI reste un outil pertinent à condition de bien calibrer la durée, le prix d’entrée et la fiscalité applicable à votre situation. Pour faire le point sur votre projet et vérifier que ce montage correspond à vos objectifs, remplissez le formulaire de demande de devis ci-dessous : un conseiller spécialisé vous rappellera gratuitement.